Domain uebertragungsschmerz.de kaufen?
Wir ziehen mit dem Projekt
uebertragungsschmerz.de um.
Sind Sie am Kauf der Domain
uebertragungsschmerz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uebertragungsschmerz.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **

Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Ähnliche Suchbegriffe für Steuerliche
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
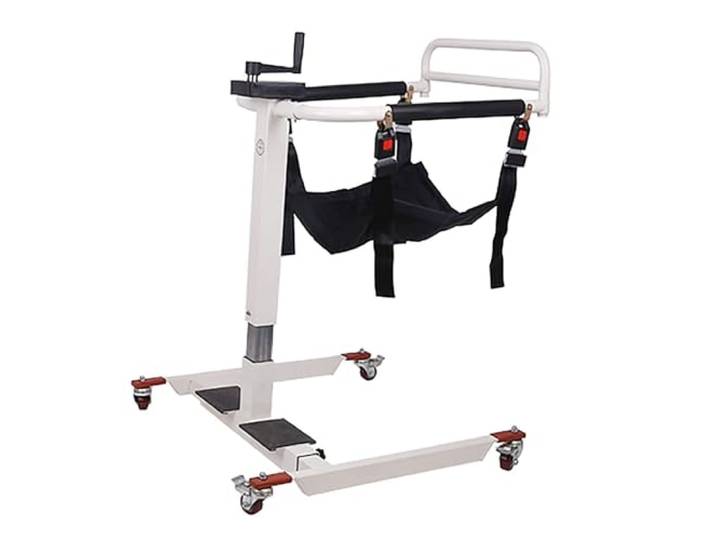
esmen Transferrollstuhl Sling Seat Transport-Sessellift, hydraulischer Patienten-Transfer-Lift-Stuhl, Nachttisch-Hebehilfe für das Pflegekrankenhaus Patientenliftmaschineesmen Transferrollstuhl Sling Seat Transport-Sessellift, hydraulischer Patienten-Transfer-Lift-Stuhl, Nachttisch-Hebehilfe für das Pflegekrankenhaus Patientenliftmaschine. Dieser Stuhl kann auch als Mobilitätshilfe und -ausrüstung, Toilettenstuhl mit Armlehnen oder Duschrollstuhl verwendet werden. Es ist einfach und bequem ohne Werkzeug zu zerlegen, sodass auch Menschen mit Reisebehinderungen mit Familie und Freunden im Freien reisen können! Dadurch kann der Patient alleine baden und auf die Toilette gehen, ohne dass sich die Begleitperson schämen muss. Es löst das Problem der Schwierigkeiten beim Bewegen des Rollstuhls zum Sofa, Bett, zur Toilette, zum Sitz usw. und erleichtert das Reisen, den Toilettengang usw. Pflegearbeiten wie Baden und Behandlung. Die dicke Stahlkonstruktion ist wasserdicht und hat eine hohe Tragfähigkeit. Weiche Schaumstoffhandläufe und um 360° feststellbare, leise Gummirollen sorgen für Komfort und Bequemlichkeit. Weiche Schaumstoffhandläufe und um 360° feststellbare, leise Gummirollen sorgen für Komfort und Bequemlichkeit. Farbe:A463,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vermittlung des Widerstandes gegen den Nationalsozialismus, Fachbücher von Brigitte KatherWie gehen wir mit der Erinnerung an den Widerstand gegen den Nationalsozialismus um? Dieses Thema ist tief im deutschen und europäischen kulturellen Gedenken verankert, erfordert jedoch immer wieder Rechtfertigungen und Erklärungen. Drei wesentliche Aspekte, die in diesem Buch aufgegriffen werden, spielen bei der Erinnerung an Widerstand eine wichtige Rolle: die Ermutigung zum Handeln gegen Menschenrechtsverletzungen, die Wertschätzung derjenigen, die gehandelt haben, und die Anerkennung ihrer Handlungen als Modell für gegenwärtiges und zukünftiges Handeln. Anhand qualitativer und rekonstruktiver Interviewanalysen werden in dieser Arbeit zwei Generationengruppen in den Blick genommen: zum einen Nachkommen von Widerstandskämpfern, die ihren Umgang mit ihrem Erbe schildern, zum anderen Jugendliche und junge Erwachsene, deren Befragung im Nachgang des Projekts "Vom Widerstand zur Demokratie" Aufschluss darüber gibt, welche Rolle die Erinnerung an den Widerstand für die Identität jüngerer Generationen spielt. Die Beteiligung sowohl deutscher als auch französischer und polnischer Jugendlicher am Projekt unterstreicht die Relevanz einer Auseinandersetzung mit dem Thema über Staatengrenzen hinaus.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.